A2A плащания срещу картови мрежи
Цялостно сравнение на модерните плащания от сметка до сметка срещу традиционната инфраструктура на картовите мрежи
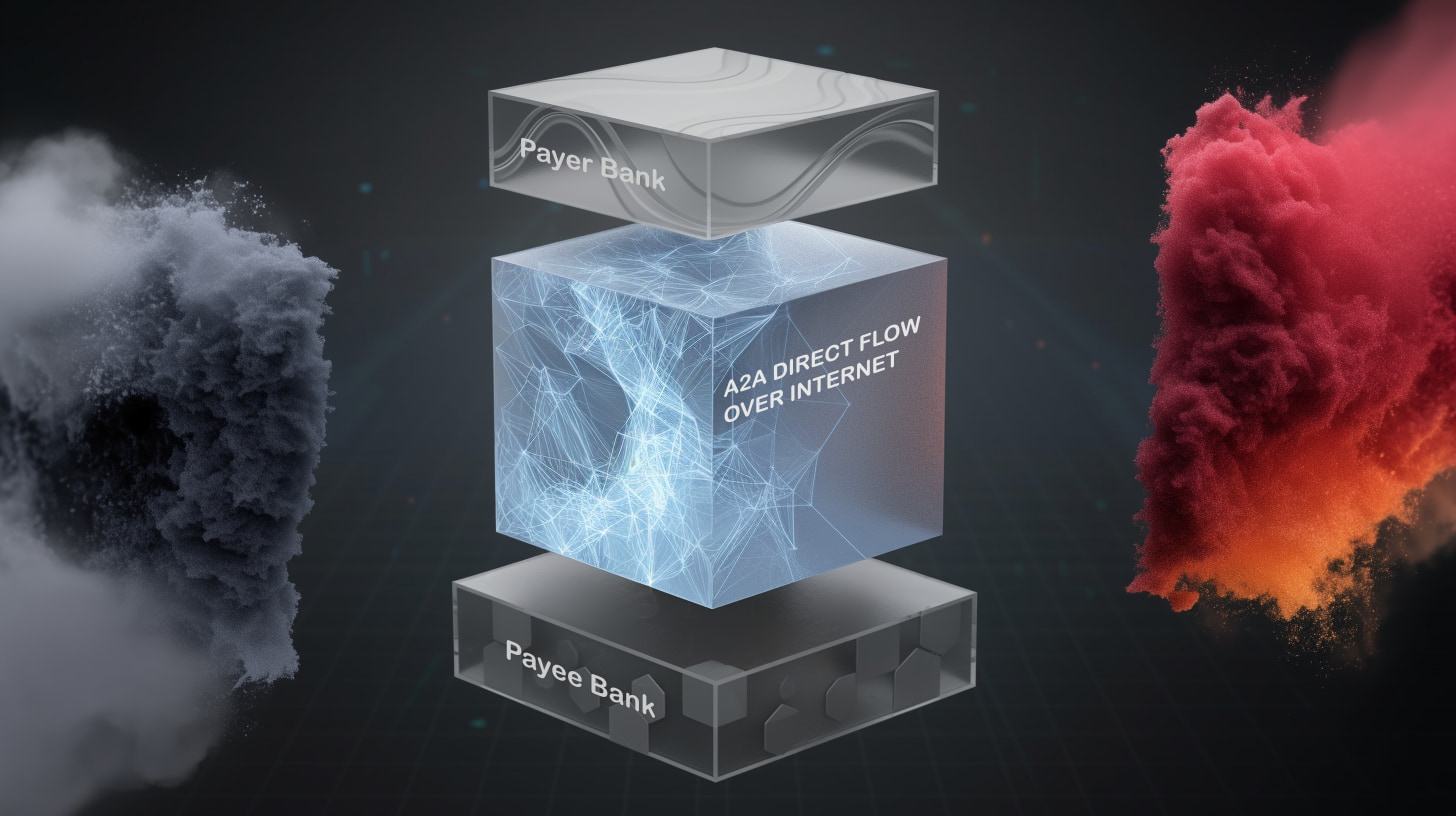
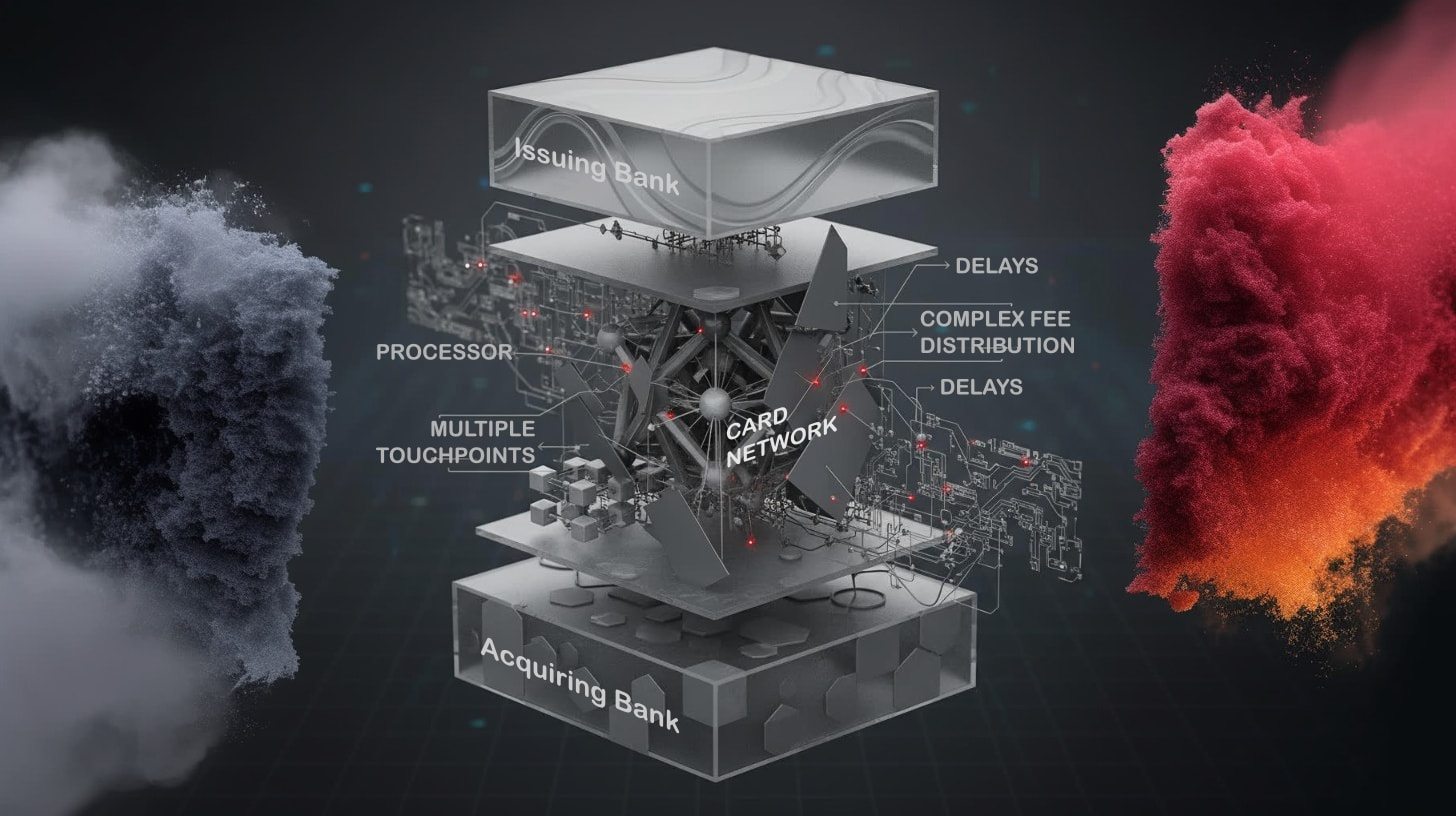
Бърз преглед
| Характеристика | payware (A2A) | Картови мрежи |
|---|---|---|
| Такса за транзакция | 0.5% | 2-3% |
| Фиксирана такса на транзакция | $0.00 | $0.10-$0.30 |
| Време за сетълмънт | Незабавно | 2-3 дни |
| Риск от Chargeback | Минимален | Висок |
| Изисква се съответствие с PCI | Не | Да |
| Необходим хардуер | Не | Да |
| Методи за иницииране на плащане | 7 метода | 1 метод |
| Международен стандарт | Отворени стандарти | Собствен |
Сравнение на разходи по размер на бизнеса
Малък бизнес
$20,000/месец
Спестете $5,760/година
83% намаление на разходите
Среден бизнес
$100,000/месец
Спестете $28,800/година
83% намаление на разходите
Корпоративен
$1,000,000/месец
Спестете $288,000/година
83% намаление на разходите
Защо такава драматична разлика?
Път през картовата мрежа
Клиентът плаща с карта
Плъзгане, докосване или въвеждане на данни за карта
Такса за платежен процесор
Първо ниво на такси (Stripe, Square и др.)
Такса за картова мрежа
Interchange такси на Visa/Mastercard
Такса за издаваща банка
Банката на клиента взима дял
Сетълмънт (2-3 дни)
Най-накрая получавате парите си
Обща цена: 2-3% + фиксирани такси
Множество посредници, всеки взима дял
A2A път (payware)
Клиентът иницира плащане
QR, NFC, линк или някой от 7-те метода
Директен превод от банка до банка
Парите се движат директно между сметките
Незабавен сетълмънт
Получавате парите си веднага
Обща цена: 0.5%
Без посредници, без чакане (таксите варират по региони)
Изводът: Елиминирането на посредниците намалява разходите с 95%+, докато подобрява времето за сетълмънт от дни до секунди.
Отвъд спестяванията: Нови бизнес модели
A2A плащанията дават възможност за иновативни приходни потоци и бизнес възможности, които традиционните картови мрежи не могат да поддържат
Модели за споделяне на приходи
Създайте партньорски екосистеми, където ISV-та, търговците и платежните институции споделят стойност от транзакциите - невъзможно със структурите на такси на картовите мрежи
Вградени платежни платформи
ISV-тата могат да станат платежни посредници с white-label решения, печелейки повтарящи се приходи от всяка транзакция, обработвана от тяхната платформа
Услуги за незабавен сетълмънт
Създайте премиум услуги около движението на пари в реално време - търговците плащат за незабавен достъп до средства, създавайки нови приходни потоци
Контекстно-адаптивни плащания
7 метода за иницииране (QR, NFC, текст, линк, баркод, BLE, soundbite) дават възможност за плащания в контексти, където картите не работят - събития, автомати, транспорт, IoT
Многостранни пазарни приходи
Платформена икономика, където платежни институции, ISV-та и търговци участват в растежа на мрежата - всеки нов участник увеличава стойността за всички
Услуги за данни и анализи
По-ниските разходи за транзакции освобождават бюджет за услуги с добавена стойност - откриване на измами, прозрения за клиенти, финансови отчети, които генерират повтарящи се приходи
Освободете се от икономиката на картовите мрежи
Елиминирайте посредниците, отключете незабавен сетълмънт и дайте възможност за платежни преживявания, които картите не могат да осигурят
Често задавани въпроси
Какво представляват A2A (от сметка до сметка) плащанията?
A2A плащанията са директни преводи между банкови сметки без посредници като картови мрежи. Парите се движат директно от банката на клиента до банката на търговеца, елиминирайки множество нива на такси и позволявайки незабавен сетълмънт при значително по-ниски разходи (от 0.5% срещу 2-3%, таксите варират по региони).
Как A2A плащанията спестяват 83% в сравнение с картовите мрежи?
Картовите мрежи включват множество посредници (процесор, картова мрежа, издаваща банка), които всеки взимат такси, общо 2-3% плюс фиксирани такси. A2A плащанията елиминират тези посредници, използвайки директни банкови преводи от 0.5% без фиксирани такси (таксите варират по региони), което води до значително намаляване на разходите.
Сигурни ли са A2A плащанията?
Да, A2A плащанията използват удостоверяване на банково ниво и силно удостоверяване на клиента (SCA). Тъй като парите се прехвърлят директно между банки с упълномощаване в реално време, рискът от chargeback е минимален в сравнение с картите. Не се съхраняват или предават данни за карти, елиминирайки изискванията за съответствие с PCI.
Как клиентите иницират A2A плащания?
payware поддържа 7 метода за иницииране на плащане: QR кодове, NFC безконтактно, текст/SMS, платежни линкове, баркодове, BLE (Bluetooth) и soundbite. Тази гъвкавост дава възможност за плащания в контексти, където картите не работят добре, като събития, автомати, транспорт и IoT устройства.
Мога ли да приемам едновременно A2A и картови плащания?
Абсолютно! Много фирми предлагат A2A плащания чрез payware за икономия на разходи, като запазват приемането на карти като вторична опция. С течение на времето повечето клиенти приемат A2A методи заради удобството и скоростта, естествено премествайки обема транзакции към по-евтиния вариант.
Изградете платежната инфраструктура, която бизнесът ви заслужава
По-ниски разходи, по-бързи пари, повече канали за плащане, нула chargeback - всичко на една платформа